Margem de contribuição e markup são dois números diferentes que respondem a perguntas diferentes. O markup é o índice aplicado sobre o custo para chegar ao preço de venda. A margem de contribuição é o que sobra do preço depois de pagar custos e despesas variáveis, e é medida sobre o preço. Confundir os dois é uma das formas mais comuns de uma empresa acreditar que lucra mais do que lucra.
Este artigo explica cada conceito, mostra as fórmulas, apresenta um exemplo ilustrativo de formação de preço e aponta o erro que aparece com frequência em pequenas e médias empresas.
O que é margem de contribuição
Margem de contribuição é a parte do preço de venda que sobra depois de pagar tudo o que varia com a venda: custo do produto ou serviço, impostos sobre a venda, comissões, taxas de cartão, frete e embalagem.
O nome diz o que ela faz. É o valor que cada venda “contribui” para pagar as despesas fixas da empresa (aluguel, salários administrativos, sistemas) e, depois disso, formar o lucro.
As fórmulas:
- Margem de contribuição (em R$) = preço de venda − custos e despesas variáveis
- Índice de margem de contribuição (em %) = margem de contribuição ÷ preço de venda
Se a margem de contribuição é baixa, a empresa precisa vender muito para cobrir a estrutura fixa. Se é negativa, cada venda aumenta o prejuízo, mesmo com faturamento alto.
O que é markup
Markup é um multiplicador aplicado sobre o custo para chegar ao preço de venda. Ele existe para “embutir” no preço tudo o que precisa caber ali: despesas variáveis, uma parcela das despesas fixas e o lucro desejado.
A fórmula mais usada é a do markup multiplicador:
- Markup multiplicador = 1 ÷ (1 − (% despesas variáveis + % despesas fixas + % lucro desejado))
- Preço de venda = custo × markup multiplicador
Um detalhe importante: todos os percentuais dentro dessa fórmula são calculados sobre o preço de venda, não sobre o custo. É isso que faz a conta fechar. Se os percentuais forem pensados sobre o custo, o preço final não cobre o que deveria.
Também é possível expressar o markup como percentual sobre o custo (um markup de 100% significa dobrar o custo). As duas formas descrevem a mesma coisa; a diferença está apenas em como o número é apresentado.
A diferença, em uma frase
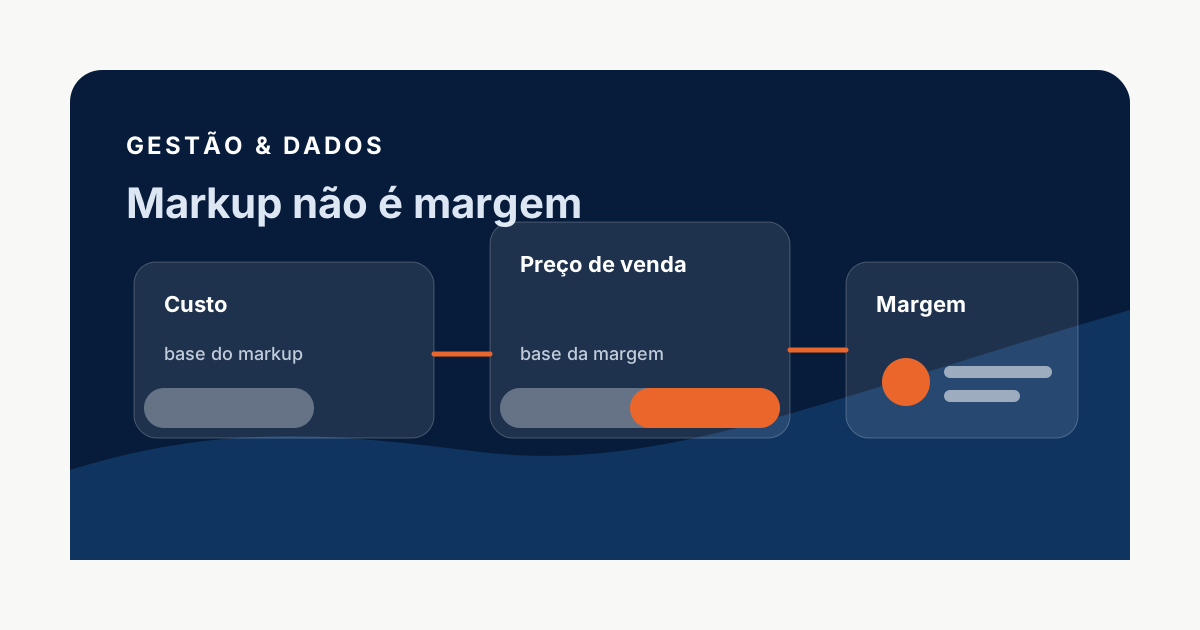
Markup é aplicado sobre o custo. Margem é medida sobre o preço.
Por isso o mesmo preço pode ter um markup de 100% e uma margem de 50%. Os dois números estão corretos. Eles apenas usam bases diferentes.
A conversão entre eles ajuda a enxergar isso:
- Markup (% sobre o custo) = margem ÷ (1 − margem)
- Margem (% sobre o preço) = markup ÷ (1 + markup)
Uma margem de 50% exige markup de 100% (0,5 ÷ 0,5 = 1). Um markup de 50% entrega margem de 33,3% (0,5 ÷ 1,5 = 0,333).
Exemplo ilustrativo de formação de preço
Os números abaixo são hipotéticos e servem apenas para mostrar a mecânica das fórmulas. Cada empresa tem custos, impostos e estrutura próprios.
Exemplo ilustrativo: um produto que custa R$ 60 para a empresa. Sobre o preço de venda, a empresa estima:
- despesas variáveis (impostos sobre a venda, comissão, taxa de cartão): 15%
- despesas fixas (parcela da estrutura que cada venda precisa cobrir): 20%
- lucro desejado: 15%
Soma dos percentuais: 15% + 20% + 15% = 50%.
Markup multiplicador = 1 ÷ (1 − 0,50) = 1 ÷ 0,50 = 2,0
Preço de venda = R$ 60 × 2,0 = R$ 120
Agora a prova real, lendo o preço de volta:
- despesas variáveis: 15% de R$ 120 = R$ 18
- margem de contribuição = R$ 120 − R$ 60 − R$ 18 = R$ 42
- índice de margem de contribuição = R$ 42 ÷ R$ 120 = 35%
- despesas fixas: 20% de R$ 120 = R$ 24
- lucro: R$ 42 − R$ 24 = R$ 18, que equivale aos 15% desejados sobre R$ 120
A conta fecha porque todos os percentuais foram definidos sobre o preço.
O erro comum: aplicar a margem como se fosse markup
O cenário mais frequente é este: o dono da empresa decide que quer “50% de margem” e, para chegar ao preço, multiplica o custo por 1,5.
Exemplo ilustrativo: custo de R$ 60 × 1,5 = R$ 90.
Ele acredita que está com 50% de margem. Mas a margem é medida sobre o preço: (R$ 90 − R$ 60) ÷ R$ 90 = 33,3%. E isso antes de descontar impostos, comissão e taxa de cartão. Com 15% de despesas variáveis (R$ 13,50), a margem de contribuição cai para R$ 16,50, ou 18,3% do preço.
A empresa planejou 50%, opera com pouco mais de 18% e só descobre quando o resultado do mês não aparece.
O mesmo erro se repete em descontos. Um desconto de 10% sobre o preço não reduz a margem em 10%. No exemplo de R$ 120, um desconto de 10% leva o preço a R$ 108; as despesas variáveis caem para R$ 16,20; a margem de contribuição passa de R$ 42 para R$ 31,80. O desconto foi de 10%, mas a margem caiu cerca de 24%.
Como a margem de contribuição orienta decisões
Depois de calculada por produto, serviço ou linha, a margem de contribuição sustenta várias decisões:
- Mix de vendas: quais itens valem mais esforço comercial, independentemente do faturamento que geram.
- Política de desconto: até onde uma negociação pode ir sem que a venda deixe de cobrir a estrutura.
- Canal e comissão: quanto um canal com taxa maior consome da contribuição de cada venda.
- Ponto de equilíbrio: quanto a empresa precisa vender para cobrir as despesas fixas.
Essa última leitura usa a fórmula ponto de equilíbrio = despesas fixas ÷ índice de margem de contribuição. No exemplo ilustrativo, com despesas fixas de R$ 21.000 por mês e índice de 35%, o ponto de equilíbrio seria R$ 60.000 de receita, ou 500 unidades a R$ 120. A prova: 500 × R$ 42 = R$ 21.000, exatamente o valor das despesas fixas. Esse e outros indicadores aparecem em detalhe em o que é DRE e quais indicadores acompanhar.
Por que isso é um problema de dados, não só de conta
As fórmulas são simples. O que costuma faltar é informação organizada para alimentá-las.
Para calcular margem por produto, a empresa precisa saber o custo atualizado de cada item, as despesas variáveis reais por canal, o desconto efetivamente concedido em cada venda e a receita por linha. Quando vendas e financeiro usam cadastros diferentes, essa conta vira estimativa.
É nesse ponto que um painel de gestão que cruze preço praticado, custo e despesas variáveis deixa de ser um relatório e vira ferramenta de decisão. A margem passa a ser acompanhada por item, por vendedor e por canal, em vez de ser um número médio calculado uma vez por ano.
Esse raciocínio está no centro da leitura integrada entre marketing, vendas e financeiro: a venda só é boa quando a margem que ela deixa sustenta a operação.
Conclusão executiva
Markup forma o preço a partir do custo. Margem de contribuição mede o que sobra do preço. Os dois números são complementares, mas usar um no lugar do outro leva a preços que parecem corretos e resultados que não aparecem.
O caminho prático é calcular a margem de contribuição por produto ou serviço, revisar o markup com percentuais definidos sobre o preço e acompanhar esses números com regularidade.
A apuração contábil e tributária, incluindo a carga de impostos que entra na conta, deve sempre ser validada com o contador da empresa. Este artigo é uma orientação geral de gestão, não substitui essa análise.