Fluxo de caixa é o registro de tudo o que entra e sai da conta da empresa ao longo do tempo, com a data em que o dinheiro realmente se move. Contas a pagar é a lista organizada dos compromissos assumidos, com valor, vencimento e status. Organizar o financeiro de uma pequena empresa começa por esses dois controles, porque são eles que respondem à pergunta mais urgente da gestão: a empresa consegue pagar o que deve nas próximas semanas?
Este artigo mostra a diferença entre regime de caixa e competência, a rotina mínima de contas a pagar e receber, como projetar o caixa, o papel da conciliação e os sinais que indicam que o controle precisa de atenção.
Regime de caixa e regime de competência
Os dois regimes são formas diferentes de registrar a mesma operação. Nenhum está errado. Eles respondem a perguntas diferentes.
- Regime de competência: a receita ou a despesa é registrada no período em que o fato aconteceu, independentemente de quando o dinheiro entra ou sai. É a base da DRE e da contabilidade.
- Regime de caixa: a receita ou a despesa é registrada quando o dinheiro efetivamente entra ou sai da conta. É a base do fluxo de caixa.
Exemplo ilustrativo: uma empresa fecha uma venda de R$ 12.000 em março, com recebimento em três parcelas de R$ 4.000 em abril, maio e junho.
- Por competência, março registra R$ 12.000 de receita.
- Por caixa, março registra zero; abril, maio e junho registram R$ 4.000 cada.
As duas leituras são verdadeiras. A primeira mostra o desempenho comercial do mês. A segunda mostra o dinheiro disponível para pagar contas. Uma empresa que olha só a competência pode ter lucro no papel e não ter caixa para a folha. Uma que olha só o caixa pode achar que vai bem porque recebeu vendas antigas, enquanto as vendas atuais caíram.
Para a gestão do dia a dia, o fluxo de caixa manda. Para entender se o negócio é rentável, a leitura é a da DRE, explicada em o que é DRE e quais indicadores acompanhar.
A rotina mínima de contas a pagar
Contas a pagar não é uma pasta de boletos. É um cadastro com regras. O mínimo que cada lançamento precisa ter:
- fornecedor ou credor;
- descrição e categoria (fornecedores, impostos, folha, aluguel, serviços, empréstimos);
- valor;
- data de vencimento;
- forma de pagamento;
- status: a vencer, pago, vencido, agendado;
- centro de custo ou área responsável, quando a empresa já separa isso.
A rotina que mantém esse cadastro vivo costuma funcionar em três frequências:
- Diária: registrar os compromissos novos no dia em que surgem, não no dia do vencimento. Uma compra aprovada já é uma conta a pagar.
- Semanal: revisar o que vence nos próximos sete a quinze dias, confirmar saldo disponível e agendar pagamentos.
- Mensal: fechar o período, comparar o previsto com o realizado e revisar categorias que cresceram.
O mesmo raciocínio vale para contas a receber: cada venda a prazo precisa ter cliente, valor, vencimento, forma de recebimento e status. É aqui que a integração entre vendas e financeiro faz diferença. Se o comercial fecha a venda em um sistema e o financeiro descobre dias depois, o caixa é projetado com informação incompleta.
Como projetar o caixa
Projeção de caixa é a mesma estrutura do fluxo de caixa, só que olhando para frente. A lógica é simples:
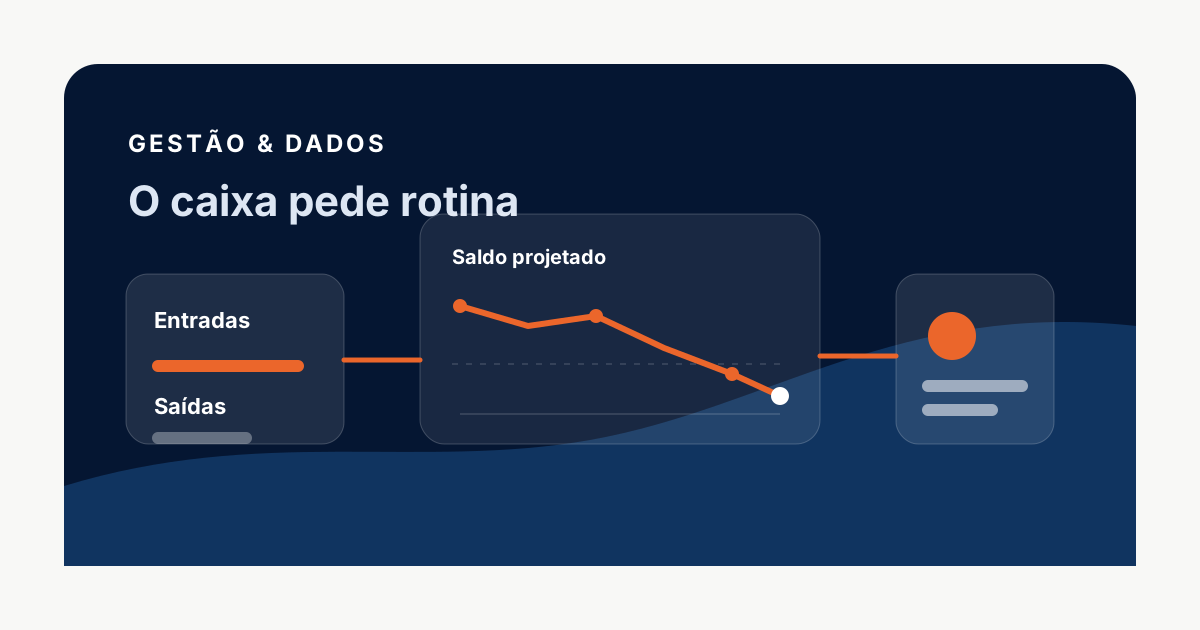
Saldo final = saldo inicial + entradas previstas − saídas previstas
O que muda a qualidade da projeção é a origem das previsões. Entradas vêm das contas a receber já registradas e, com cautela, de uma estimativa de vendas futuras. Saídas vêm das contas a pagar já cadastradas e dos compromissos recorrentes (folha, impostos, aluguel).
Exemplo ilustrativo de projeção mensal, em uma empresa que começa o período com R$ 20.000 em caixa:
- Mês 1: R$ 20.000 + R$ 50.000 de entradas − R$ 58.000 de saídas = R$ 12.000
- Mês 2: R$ 12.000 + R$ 45.000 − R$ 52.000 = R$ 5.000
- Mês 3: R$ 5.000 + R$ 48.000 − R$ 56.000 = −R$ 3.000
Nenhum mês isolado parece grave. A sequência mostra o problema: as saídas superam as entradas em todos os períodos e o saldo chega a negativo no terceiro mês. Projetado com antecedência, isso dá tempo de agir: renegociar prazos, antecipar cobranças, adiar uma compra ou revisar despesas. Descoberto no dia, vira empréstimo caro.
Para a maioria das pequenas e médias empresas, projetar por semana nas próximas oito a treze semanas e por mês nos meses seguintes é um bom equilíbrio entre precisão e esforço.
Conciliação: o que garante que o controle é verdadeiro
Conciliação é a comparação entre o que está registrado no controle e o que aconteceu de fato no banco. Cada entrada e saída do extrato precisa ter um lançamento correspondente, e vice-versa.
Sem conciliação, o fluxo de caixa deixa de ser confiável aos poucos. Uma taxa bancária não registrada, um pagamento duplicado, um recebimento que entrou com valor diferente do previsto: cada diferença pequena, acumulada, faz o saldo do controle se afastar do saldo real.
A prática recomendada é conciliar com frequência curta (diária ou semanal, dependendo do volume) e tratar toda diferença como pendência com responsável e prazo. Nos casos em que o sistema financeiro recebe o extrato por integração, a conciliação deixa de ser digitação e vira conferência.
Sinais de alerta no financeiro
Alguns sinais indicam que o controle de caixa precisa de atenção antes de virar crise:
- Saldo projetado negativo em alguma semana, mesmo que o mês feche positivo.
- Contas vencidas acumulando sem decisão registrada sobre o que fazer com elas.
- Dependência de antecipação de recebíveis como rotina, e não como exceção.
- Diferença recorrente entre saldo do controle e saldo bancário.
- Despesas que só aparecem no fechamento, porque foram pagas sem passar pelo contas a pagar.
- Prazo de recebimento maior que o prazo de pagamento, o que obriga a empresa a financiar o cliente com caixa próprio.
- Crescimento de vendas com queda de caixa, sinal de que a margem ou o prazo das novas vendas está pressionando a operação.
Nenhum desses sinais exige um sistema sofisticado para ser percebido. Exige rotina e dados completos.
Processo antes de ferramenta
É comum a empresa buscar um software para resolver o financeiro e descobrir que o problema continua. A ferramenta organiza o que o processo define. Se não existe regra sobre quem registra, quando registra e quem aprova um pagamento, o sistema apenas armazena informação incompleta.
A sequência que costuma funcionar:
- definir categorias, responsáveis e frequência de registro;
- garantir que toda venda e toda compra gerem lançamento no mesmo dia;
- conciliar com regularidade;
- projetar o caixa a partir desses dados;
- só então evoluir para painéis e integrações.
Mapear e padronizar esse fluxo é um trabalho de processos antes de ser um trabalho de tecnologia. Quando a rotina existe, o painel de caixa mostra a realidade. Quando não existe, mostra uma estimativa bonita.
Vale também cruzar o caixa com a margem. Uma empresa pode ter um controle impecável de entradas e saídas e, mesmo assim, estar vendendo com margem insuficiente. A leitura de margem de contribuição explica por que o caixa pode cair mesmo com vendas em alta.
Conclusão executiva
Contas a pagar e fluxo de caixa são o controle mais básico e mais decisivo do financeiro de uma pequena ou média empresa. A competência mostra se o negócio é rentável. O caixa mostra se ele sobrevive até o próximo mês.
Organizar esse controle depende mais de rotina, cadastro completo e conciliação do que de ferramentas. Com isso em ordem, a projeção de caixa passa a antecipar problemas em vez de registrá-los depois.
A apuração contábil e tributária da empresa, incluindo o regime de competência usado nos demonstrativos e nos impostos, deve ser conduzida com o contador. Este artigo é uma orientação geral de gestão e não substitui esse acompanhamento.